
 Di
Dove trovare il modulo
La compagnia è tenuta a consegnarti il modulo CAI quando stipuli o rinnovi la polizza e ogni volta che lo chiedi, su carta o su altro supporto durevole. Lo trovi quindi nel kit della polizza, in agenzia o nell'area clienti del tuo assicuratore, dove dall'aprile 2026 puoi anche compilarlo in versione digitale. Se non ce l'hai, puoi usare quello dell'altro conducente: basta un solo modulo per due veicoli, e va bene anche quello di una compagnia estera, purché conforme al modello europeo.
Cos'è la constatazione amichevole (CID/CAI)
Il modulo CAI (Constatazione Amichevole di Incidente) è il modulo di denuncia di sinistro previsto dall'art. 143 del Codice delle Assicurazioni Private: in caso di incidente tra veicoli a motore soggetti all'obbligo di assicurazione, i conducenti (o i proprietari) denunciano il sinistro alla propria compagnia usando questo modulo, il cui modello è approvato dall'IVASS. La sigla CID (Convenzione Indennizzo Diretto) è il nome storico, ancora il più usato, ma il documento è uno solo ed è uguale in tutta Europa.
Non è un accordo informale: è un documento con valore di prova. Firmato da entrambi i conducenti, fa presumere che l'incidente sia avvenuto nelle circostanze, con le modalità e con le conseguenze descritte, salvo prova contraria della compagnia (art. 143, comma 2). Nel modulo si registrano:
- data, ora e luogo dell'incidente;
- i dati dei conducenti, dei contraenti delle polizze e dei veicoli;
- le compagnie di assicurazione e i numeri di polizza;
- eventuali feriti, testimoni e danni a cose;
- la dinamica, con le circostanze barrate al punto 12 e lo schizzo al punto 13.
Compilarlo non è obbligatorio: il sinistro va comunque denunciato alla compagnia entro 3 giorni (art. 1913 Codice Civile), anche con una dichiarazione separata. Con la doppia firma, però, i tempi del risarcimento si dimezzano e la dinamica resta fissata sulla carta. Coperture e obblighi della polizza sono riassunti nella guida all'assicurazione auto.
Quando si usa e quando serve chiamare le forze dell'ordine
Il modulo CAI si usa per gli incidenti con danni ai veicoli e, al massimo, lesioni lievi. Puoi compilarlo in ogni situazione, ma il risarcimento diretto, cioè quello in cui ti rimborsa la tua compagnia (art. 149 CAP), si applica solo se ci sono tutte queste condizioni:
| Condizione | Risarcimento diretto | Procedura ordinaria |
|---|---|---|
| Veicoli coinvolti | Due, entrambi identificati e assicurati | Tre o più, oppure uno non identificato |
| Immatricolazione | Entrambi in Italia, a San Marino o nella Città del Vaticano | Almeno un veicolo estero |
| Compagnie | Entrambe soggette al risarcimento diretto (le compagnie italiane) | Una compagnia estera che non lo applica |
| Lesioni del conducente | Assenti o fino al 9% di invalidità permanente | Oltre il 9% |
| Danni coperti | Veicolo, cose trasportate, lesioni lievi del conducente | Tutto il resto; i terzi trasportati hanno una procedura propria |
Con tre o più veicoli valgono regole diverse: vedi chi paga nel tamponamento a catena.
In tre casi conviene chiamare Polizia, Carabinieri o Polizia Locale prima ancora di pensare al modulo:
- ci sono feriti, anche apparentemente lievi: il verbale è la base di qualsiasi richiesta successiva;
- l'altro conducente rifiuta di dare i dati, sembra in stato di alterazione o si allontana;
- sospetti che l'altro veicolo non sia assicurato: puoi controllare la copertura con la targa sul Portale dell'automobilista, ma un verbale tutela di più.
Con un veicolo straniero il CAI si compila allo stesso modo, perché il modello è uguale in tutta Europa, ma il risarcimento non segue la procedura diretta: passa dall'UCI. I passaggi sono nella guida all'incidente con un veicolo estero. Anche i monopattini elettrici, soggetti all'RC obbligatoria dal 16 luglio 2026, usano lo stesso modulo: al posto della targa si indica il codice del contrassegno (vedi l'assicurazione del monopattino).
Cosa fare prima di compilare il modulo
I primi dieci minuti decidono la qualità della pratica: le prove si raccolgono prima di spostare i veicoli, non dopo.
- metti in sicurezza la scena: quattro frecce, giubbotto catarifrangente, triangolo; in autostrada mettiti oltre il guardrail;
- fotografa tutto prima di spostare i veicoli: posizione dei mezzi da più angolazioni, targhe, punti d'urto, segnaletica, segni di frenata, condizioni dell'asfalto;
- poi sposta i veicoli se intralciano il traffico: l'art. 161 del Codice della Strada impone di non lasciare ingombra la carreggiata;
- fotografa i documenti dell'altro conducente: patente, carta di circolazione e certificato di assicurazione, più affidabili di una copia a mano;
- chiedi nome e recapito ai testimoni: un passeggero della tua auto conta poco, un passante o un altro automobilista conta molto;
- non ammettere colpe a voce e non discutere su chi ha ragione: il modulo descrive i fatti, la responsabilità la stabiliscono le compagnie.
Per compilare servono un solo modulo per i due veicoli (in copie autocopianti), una penna a sfera che calchi bene, carta di circolazione, certificato di assicurazione e patente di entrambi.
Come si compila il modulo: i 15 punti
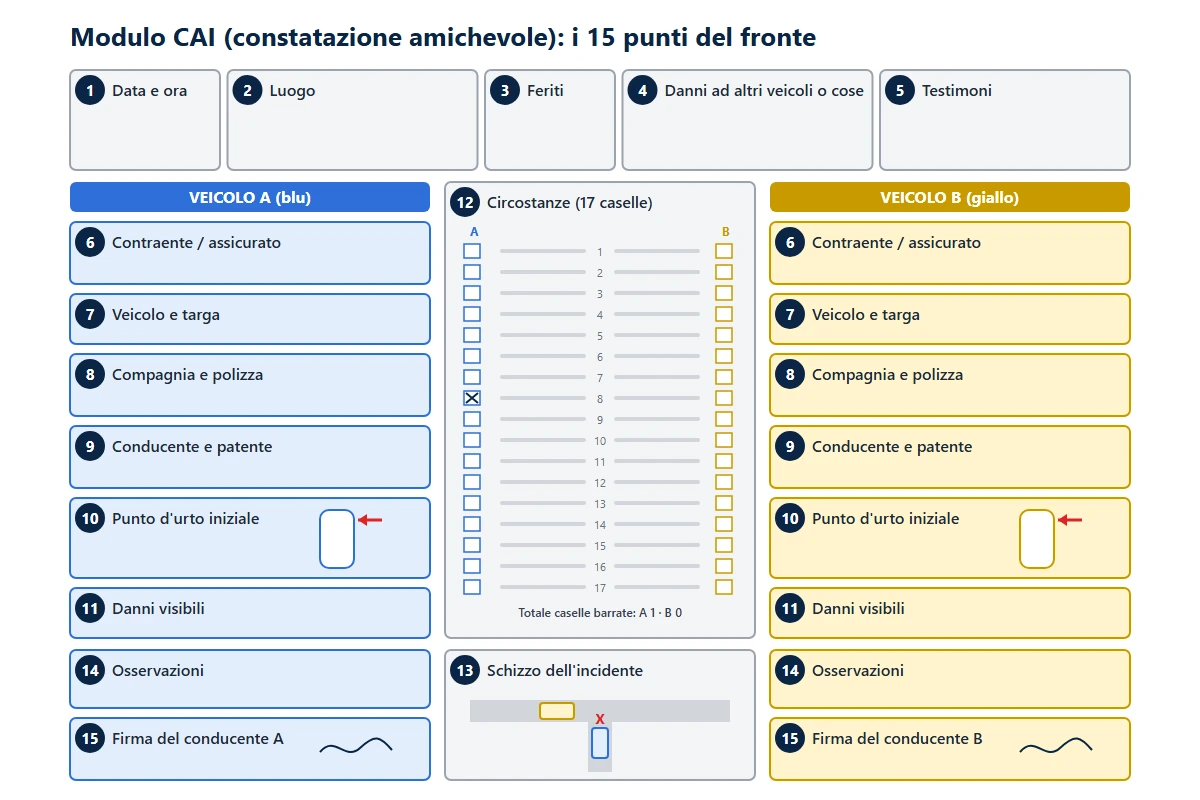
Il fronte del modulo ha 15 punti. I punti da 1 a 5 e il punto 13 (lo schizzo) sono comuni; per tutti gli altri ogni veicolo ha la propria colonna o il proprio spazio: veicolo A a sinistra, in blu; veicolo B a destra, in giallo. Decidete subito chi è A e chi è B e mantenetelo per tutto il modulo.
| Punto | Cosa scrivere | Attenzione a |
|---|---|---|
| 1. Data e ora | Giorno e ora dell'urto | L'ora reale dell'incidente, non quella della compilazione |
| 2. Luogo | Comune, via, numero civico o chilometro, eventuale incrocio | In autostrada: carreggiata, direzione e chilometro |
| 3. Feriti | Sì o no, anche se lievi | Se è "sì", chiama le forze dell'ordine |
| 4. Danni ad altro | Veicoli diversi da A e B, oggetti (guardrail, pali, muri) | Da indicare anche se il danno sembra minimo |
| 5. Testimoni | Nome, indirizzo, telefono; se erano a bordo, specificalo | Un testimone trasportato conta meno |
| 6. Contraente/assicurato | Nome, codice fiscale, indirizzo di chi ha stipulato la polizza | Non sempre coincide con il conducente |
| 7. Veicolo | Marca, modello, targa, Stato di immatricolazione; targa dell'eventuale rimorchio | Per i monopattini, il codice del contrassegno |
| 8. Compagnia | Nome, numero di polizza, numero di carta verde se estero, validità, agenzia; se i danni al proprio veicolo sono coperti | Copia dal certificato, mai a memoria |
| 9. Conducente | Dati anagrafici, numero, categoria e validità della patente | Dati presi dalla patente |
| 10. Punto d'urto iniziale | Freccia sulla sagoma del veicolo | È il primo contatto, non il danno più grande |
| 11. Danni visibili | Elenco breve: paraurti posteriore, faro sinistro… | Solo ciò che si vede: il resto lo accerta il perito |
| 12. Circostanze | Crocetta sulle caselle che descrivono la manovra, totale delle caselle in fondo | Vedi la sezione sul punto 12 |
| 13. Schizzo | Disegno della dinamica | Vedi la sezione sullo schizzo |
| 14. Osservazioni | Precisazioni, disaccordi, condizioni (pioggia, buio, semaforo) | È qui che si scrive se non si è d'accordo |
| 15. Firme | Firma di ciascun conducente nel proprio spazio | Non firmare se non condividi quanto scritto |
Il retro e il foglio "altre informazioni" li compila ciascuno sulla propria copia, anche in un secondo momento: proprietario del veicolo, dove il perito può vedere il veicolo, altri danneggiati, eventuale leasing o noleggio. Non serve la firma dell'altro conducente.
Attenzione alla firma
Firma la constatazione amichevole solo se sei d'accordo su tutto quello che c'è sul fronte. Una volta firmata, la dinamica si presume vera e contestarla dopo è difficile.
Punto 12: le circostanze e chi ha ragione
Le 17 caselle del punto 12 sono il primo elemento che le compagnie usano per attribuire la responsabilità: lo confrontano con la tabella dei casi tipici allegata al DPR 254/2006, il cosiddetto barème. Ciascun conducente barra, nella propria colonna, solo le caselle che descrivono cosa faceva il suo veicolo al momento dell'urto, poi scrive in fondo il numero totale di caselle barrate, così nessuno può aggiungerne dopo.
| Casella | Il veicolo… | Come viene letta di solito |
|---|---|---|
| 1 | era in sosta o in fermata | Di norma esclude la colpa |
| 2 | ripartiva dopo una sosta o apriva una portiera | Responsabilità quasi sempre a carico |
| 3 | stava parcheggiando | Responsabilità a carico, salvo casi particolari |
| 4 | usciva da un parcheggio, da un luogo privato o da una strada vicinale | A carico: chi si immette deve dare precedenza |
| 5 | entrava in un parcheggio, in un luogo privato o in una strada vicinale | A carico se taglia la strada |
| 6 | si immetteva in una piazza a senso rotatorio | Deve dare precedenza a chi è già dentro |
| 7 | circolava in una piazza a senso rotatorio | Di norma ha la precedenza |
| 8 | tamponava procedendo nello stesso senso e nella stessa fila | Responsabilità di chi tampona, salvo prova contraria |
| 9 | procedeva nello stesso senso ma in una fila diversa | Dipende dalle caselle dell'altro |
| 10 | cambiava fila | Responsabilità a carico |
| 11 | sorpassava | A carico, a maggior ragione a destra o su linea continua |
| 12 | girava a destra | Da valutare con le altre caselle |
| 13 | girava a sinistra | A carico se taglia la strada a chi va dritto |
| 14 | retrocedeva | Responsabilità a carico |
| 15 | invadeva la corsia riservata al senso opposto | Responsabilità a carico |
| 16 | proveniva da destra (in un incrocio) | Di norma ha la precedenza, salvo segnaletica diversa |
| 17 | non aveva rispettato un segnale di precedenza o il semaforo rosso | Responsabilità piena |
Conta la combinazione, non la singola casella. Alcuni esempi tipici:
- tamponamento: A barra 8, B barra 1 o nessuna casella, responsabilità di A;
- rotatoria: A barra 6 (entrava), B barra 7 (circolava), responsabilità di A;
- cambio di corsia: A barra 10, B barra 9, responsabilità di A;
- svolta a sinistra: A barra 13, B procedeva dritto in senso opposto, di norma responsabilità di A;
- incrocio senza segnaletica: B barra 16 (proveniva da destra), responsabilità di A, a meno che B abbia barrato anche 17.
Se nessuna casella descrive la tua manovra, non forzarne una: lascia vuota la tua colonna, scrivi 0 nel totale e descrivi la dinamica al punto 14. Quando il caso non rientra nella tabella, la responsabilità si valuta sui fatti concreti (art. 12 DPR 254/2006). Se le compagnie riconoscono un concorso di colpa, ricevi il risarcimento solo per la parte non a tuo carico, e la percentuale di responsabilità finisce nell'attestato di rischio: come pesa sulla classe di merito lo spiega la guida al bonus malus.
Punto 13: lo schizzo dell'incidente
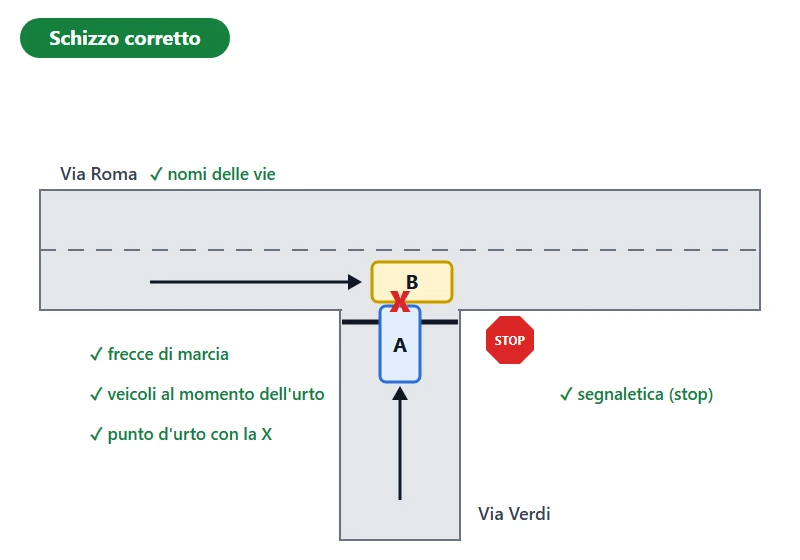
Lo schizzo deve far capire la dinamica in pochi secondi a chi non c'era. Non serve saper disegnare: servono gli elementi giusti. Deve contenere:
- la forma della strada (rettilineo, incrocio, rotatoria, curva) e i nomi delle vie;
- i due veicoli, come rettangoli con la lettera A e B, nella posizione al momento dell'urto;
- una freccia con la direzione di marcia di ciascuno;
- la segnaletica che conta: stop, dare precedenza, semaforo, linea continua, strisce pedonali;
- il punto d'urto, segnato con una X;
- se utile, la posizione finale dei veicoli, tratteggiata.
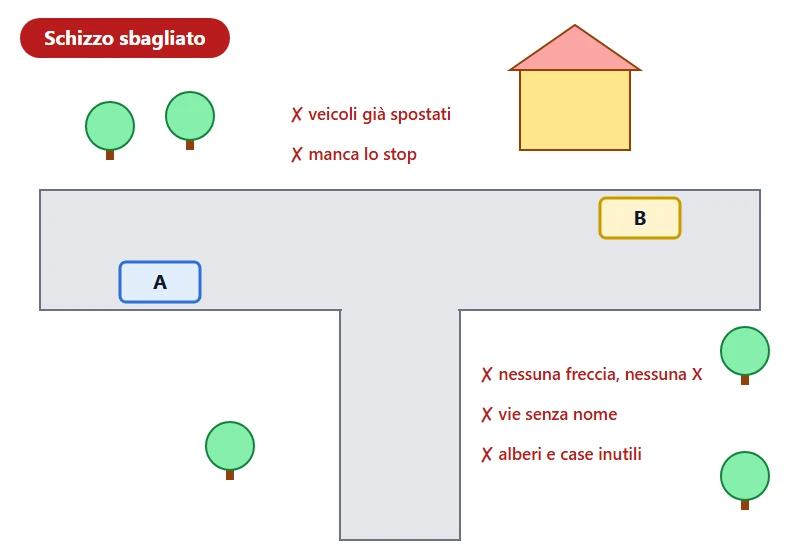
Gli errori da evitare:
- disegnare i veicoli dove sono stati spostati invece che dove si sono urtati;
- dimenticare la segnaletica: senza lo stop lo schizzo non dice chi doveva fermarsi;
- aggiungere dettagli inutili (alberi, edifici) che confondono;
- contraddire le caselle del punto 12: se la casella dice "girava a sinistra" e la freccia va dritta, la compagnia aprirà un'istruttoria.
Se la dinamica è complessa, scrivi "vedi osservazioni" e spiegala al punto 14. Le foto fatte sul posto completano lo schizzo ma non lo sostituiscono: allegale alla denuncia.
Firma, copie e invio alla compagnia
La firma di entrambi i conducenti trasforma il modulo in una prova. Firma solo se sei d'accordo su tutto il fronte; se non lo sei, annota il dissenso al punto 14 oppure non firmare.
Dopo la firma ciascuno tiene la propria copia: l'originale e la copia autocopiante hanno lo stesso valore. Da quel momento il fronte non si modifica più; eventuali correzioni concordate vanno fatte prima di separare i fogli e siglate da entrambi.
Se l'altro non firma o se ne va. Compila per intero la parte del tuo veicolo (A); per il veicolo B bastano la targa (punto 7) e il nome della compagnia (punto 8), e il resto dove possibile. Annota il rifiuto al punto 14, raccogli foto e testimoni e invia il modulo come denuncia: vale lo stesso, ma la compagnia ha 60 giorni invece di 30 per l'offerta. Se l'altro conducente scappa senza lasciare i dati, chiama le forze dell'ordine: se il veicolo non viene identificato, i danni possono essere risarciti dal Fondo di garanzia per le vittime della strada, nei limiti previsti.
Entro quando. Il sinistro va denunciato entro 3 giorni da quando è avvenuto o da quando ne hai avuto notizia (art. 1913 Codice Civile), salvo termini più lunghi in polizza. Un ritardo non fa perdere automaticamente il risarcimento: se l'omissione è colposa, la compagnia può ridurre l'indennizzo in proporzione al danno che ha subito; solo chi omette l'avviso con dolo perde il diritto all'indennizzo (art. 1915 Codice Civile, richiamato dall'art. 143 CAP). Altri dettagli nella guida alla denuncia del sinistro.
Come. Puoi inviare il modulo:
- dall'app o dall'area clienti della compagnia, compilando il CAI digitale o caricando le foto del modulo cartaceo;
- via PEC o raccomandata A/R all'indirizzo indicato in polizza;
- consegnandolo in agenzia, facendoti rilasciare una ricevuta.
In risarcimento diretto mandi il modulo alla tua compagnia, che gestisce la pratica. In procedura ordinaria la richiesta di risarcimento va alla compagnia del responsabile, con copia del modulo allegata.
Il CAI digitale. Dall'aprile 2026 ogni compagnia deve permettere di compilare e inviare il modulo da app o sito, anche da smartphone (Regolamento IVASS n. 56/2025). La firma avviene con firma elettronica avanzata e la compagnia deve darti una copia della denuncia trasmessa. Il cartaceo resta valido: la scelta tra carta e digitale spetta al conducente.
Gli errori più frequenti
| Errore | Conseguenza | Come evitarlo |
|---|---|---|
| Firmare un modulo su cui non si è d'accordo | La dinamica firmata si presume vera: difficile contestarla dopo | Non firmare; scrivi il dissenso al punto 14 |
| Lasciare vuoto il totale delle caselle al punto 12 | L'altra parte può aggiungerne dopo | Scrivi sempre il numero, anche 0 |
| Confondere punto d'urto (10) e danni visibili (11) | Dinamica incoerente, istruttoria più lunga | Il 10 è il primo contatto, l'11 l'elenco dei danni |
| Barrare "nessun ferito" per fare prima | Se emergono lesioni nei giorni dopo, la pratica si complica | Con anche un lieve dolore, barra "sì" e chiama le forze dell'ordine |
| Scambiare le colonne A e B a metà modulo | Responsabilità invertita sulla carta | Decidete A e B all'inizio |
| Ricopiare la targa a memoria | Veicolo non rintracciabile, pratica bloccata | Fotografa targa e certificato |
| Scrivere senza calcare | La copia dell'altro è illeggibile | Penna a sfera, appoggio rigido, controlla la seconda copia prima di separarla |
| Accordarsi "in privato" e non denunciare | Se l'altro cambia idea, i 3 giorni sono passati e le prove pure | Denuncia comunque; per evitare il malus valuta poi il rimborso del sinistro |
| Dimenticare i testimoni | Con versioni contrastanti resta la parola contro parola | Chiedi i recapiti prima che se ne vadano |
Cosa succede dopo: i tempi del risarcimento
Ricevuto il modulo, la compagnia apre il sinistro, gli assegna un numero di pratica e incarica un perito di vedere il veicolo. I termini sono fissati dall'art. 148 CAP e decorrono dalla ricezione della richiesta completa:
| Situazione | Termine per l'offerta o il diniego motivato |
|---|---|
| Solo danni al veicolo, modulo firmato da entrambi | 30 giorni |
| Solo danni al veicolo, firma di uno solo | 60 giorni |
| Lesioni personali | 90 giorni |
Se la richiesta è incompleta, la compagnia ti chiede le integrazioni entro 30 giorni e i termini ripartono da quando le invii. Ricevuta l'offerta, hai 30 giorni per rispondere: se accetti, la compagnia paga entro 15 giorni; se rifiuti, ti paga comunque la somma offerta come acconto entro 15 giorni e puoi contestare la differenza; se non rispondi, dopo 30 giorni la compagnia paga la somma offerta.
Se la compagnia non rispetta i termini o l'offerta non ti convince, presenta un reclamo scritto all'ufficio reclami della compagnia, che deve rispondere entro 45 giorni. Dopo il reclamo puoi rivolgerti all'IVASS o all'Arbitro Assicurativo, operativo dal 15 gennaio 2026, oppure seguire la via giudiziaria. Per i risarcimenti RC auto, anche con il risarcimento diretto, l'Arbitro decide solo fino a 2.500 euro. Termini e passaggi sono spiegati nella guida ai tempi di risarcimento RC auto; come scrivere il reclamo lo spiega la guida al reclamo all'assicurazione.
Quando non conviene compilarla
Il modulo con doppia firma conviene solo se i due conducenti sono d'accordo sulla dinamica. Se non lo siete, non firmate un modulo comune: ognuno denuncia il sinistro alla propria compagnia con la sua versione, allegando foto e recapiti dei testimoni. I tempi si allungano (60 giorni invece di 30), ma non si firma una ricostruzione sbagliata.
Per un danno molto lieve, ad esempio un graffio al paraurti, si è tentati di accordarsi tra le parti e non coinvolgere le compagnie, per evitare l'aumento del premio dopo un incidente. È una scelta rischiosa: se l'altro cambia idea dopo i 3 giorni, la denuncia è tardiva e le prove sono perse. L'alternativa più sicura è denunciare comunque e, a pratica chiusa, valutare il rimborso dell'importo liquidato (il riscatto del sinistro), che evita il peggioramento della classe di merito. Come funziona il riscatto e quanto pesa un sinistro sulla classe lo spiega la guida al bonus malus; i contatti dell'ufficio che gestisce i rimborsi sono nella guida su CONSAP.
Domande frequenti sulla constatazione amichevole
Ti potrebbe interessare anche:
Le nostre fonti
Codice delle Assicurazioni Private, art. 143: Denuncia di sinistro (modulo CAI)
Codice delle Assicurazioni Private, art. 148 (procedura di risarcimento e termini dell'offerta)
Codice delle Assicurazioni Private, art. 149 (procedura di risarcimento diretto)
IVASS, Regolamento n. 56 del 25 marzo 2025 (modulo di denuncia di sinistro e istruzioni)
DPR 18 luglio 2006, n. 254 (risarcimento diretto e criteri di responsabilità)
Codice Civile, art. 1913: Avviso all'assicuratore in caso di sinistro
Codice Civile, art. 1915 (inadempimento dell'obbligo di avviso)
Codice della Strada, art. 161 (ingombro della carreggiata)
Arbitro Assicurativo